Blagajnički maksimum kod paušalnog obrta: 5 mitova o kojima možete prestati brinuti
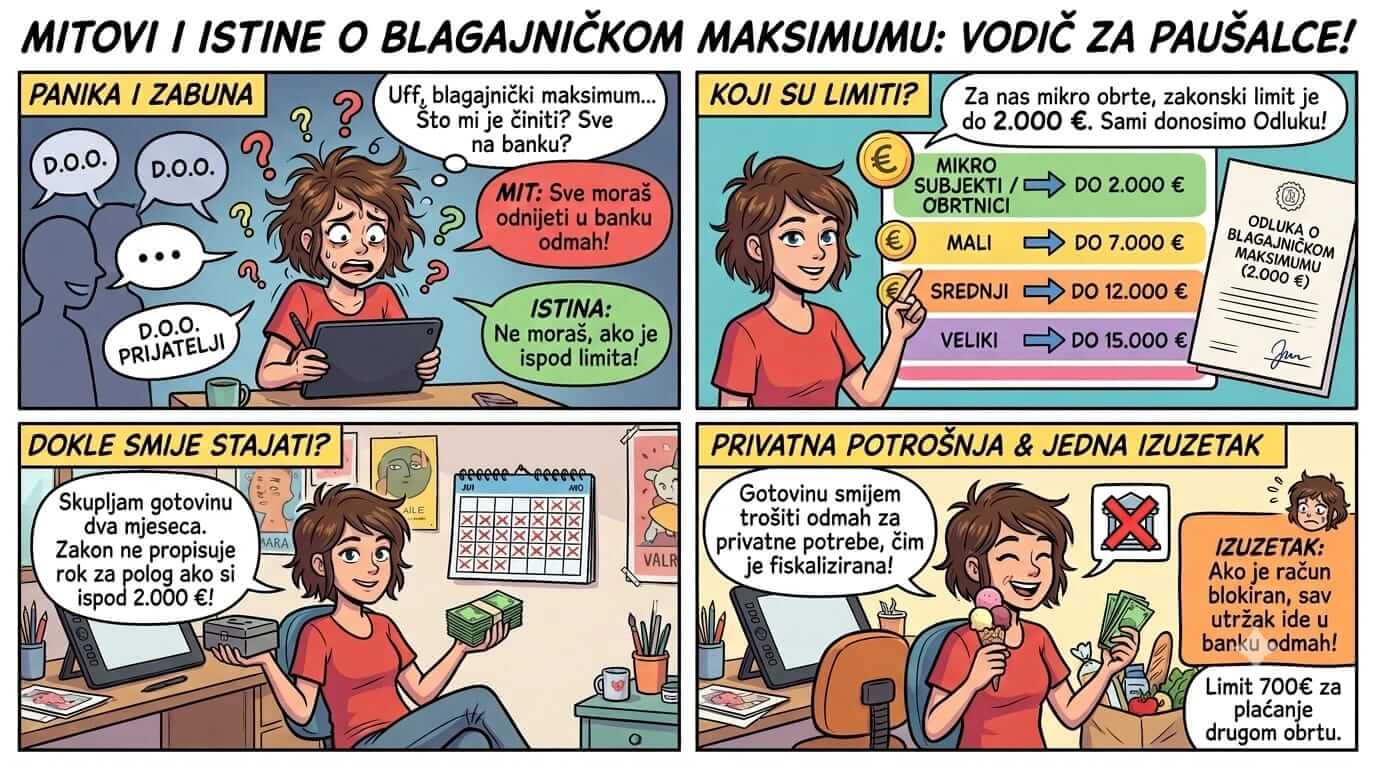
Kako paušalni obrtnik zakonski upravlja gotovinom – bez panike i bez nepotrebnog trčanja u banku (vodič za 2026.)
Kad sam tek otvarala svoj obrt, jedna od stvari zbog koje sam imala najviše upitnika nad glavom bila su pravila o poslovanju gotovinom i tom čuvenom blagajničkom maksimumu.
Sigurna sam da ste i vi od kolega iz d.o.o.-a ili j.d.o.o.-a čuli priče poput: "Pazi, svaki cent mora ići na račun!", "Moraš pravdati svaki cent iz blagajne!" ili "Sve što naplatiš u gotovini, nosi u banku čim prije!"
Nakon što sam detaljno pročešljala zakon i službena mišljenja Porezne uprave, odahnula sam – i zato želim riješiti ovu vječnu dilemu za sve nas: ne, mi paušalni obrtnici nismo u istom košu s tvrtkama.
1. Što je uopće blagajnički maksimum i koliko iznosi?
Prema Zakonu o fiskalizaciji (NN 89/25) i Pravilniku o fiskalizaciji računa u krajnjoj potrošnji (NN 153/25), svatko tko naplaćuje u gotovini dužan je donijeti vlastitu Odluku o blagajničkom maksimumu. To je jednostavan interni akt kojim sami određujete gornju granicu gotovine koju smijete imati u blagajni na kraju radnog dana.
Zakon postavlja maksimalne limite ovisno o veličini subjekta:
- Mikro subjekti i obrtnici – do 2.000,00 €
- Mali subjekti (do 50 zaposlenih) – do 7.000,00 €
- Srednji subjekti (do 250 zaposlenih) – do 12.000,00 €
- Veliki subjekti – do 15.000,00 €
Ukratko za paušalne obrtnike: naš zakonski strop je 2.000,00 €. Ako imate više poslovnih prostora ili terenskih blagajni, 2.000 € je ukupan zbroj za cijeli obrt, a ne po svakoj blagajni posebno.
2. Koliko dugo gotovina smije stajati ako ne prelazim 2.000 €?
Zamislite situaciju: posao ide svojim tempom, izdajete fiskalizirane račune, ali prođu i dva mjeseca prije nego u blagajni skupite, primjerice, 1.500 € gotovine. Morate li svaki tjedan ili svaki mjesec trčati u banku položiti taj novac?
Zakon o fiskalizaciji ne propisuje nikakav rok (poput "jednom tjedno" ili "svakih 30 dana") za polaganje gotovine na račun, sve dok ukupan iznos ne prelazi vaš doneseni limit (do 2.000 €).
Kada se mora u banku? Tek onog dana kada vaša gotovina u blagajni pređe 2.000 €, taj višak (ili cijeli iznos) dužni ste uplatiti na žiro-račun – istog dana ili najkasnije sljedećeg radnog dana.
Dakle, ako vam treba dva ili tri mjeseca da skupite taj iznos, novac potpuno legalno smije stajati u vašem sefu ili blagajni.
3. Smijem li trošiti zarađenu gotovinu bez da ide na banku?
Ovdje nastaje najveći nesporazum jer se u priči miješaju pravila za firme i za obrtnike.
Kako je u tvrtkama (d.o.o. / j.d.o.o.)? Tvrtka je zasebna pravna osoba. Vlasnik ne smije jednostavno uzeti novac iz blagajne za svoje potrebe – svaka isplata mora se pravdati blagajničkim izvještajima, putnim nalozima ili isplatom dobiti. Zato u pravilu sav utržak moraju nositi u banku.
Kako je kod paušalnih obrtnika? Kod obrta je privatna imovina izjednačena s imovinom obrta. Vi kao vlasnik odgovarate cjelokupnom svojom imovinom, pa se zarada iz obrta zakonski smatra vašim osobnim dohotkom.
Što to znači u praksi:
- Gotovinu smijete koristiti odmah. Kada kupcu izdate i fiskalizirate račun te ga upišete u KPR (Knjigu prometa), taj novac je s porezne strane "čist" i evidentiran.
- Nema bespotrebnog hodanja u banku. Ne morate nositi novac u banku samo da biste ga sutradan podigli natrag kao "akontaciju dohotka". Smijete ga uzeti za privatne potrebe ili njime platiti namirnice na tržnici.
- Važno je samo pokriti davanja. Jedina stvar o kojoj morate voditi računa jest da na poslovnom žiro-računu imate dovoljno sredstava za mjesečne doprinose i kvartalni paušalni porez kad dođu na naplatu.
4. Oprez kod plaćanja računa drugim tvrtkama i obrtima
Iako zarađenu gotovinu možete slobodno trošiti privatno, pripazite ako tom gotovinom želite platiti poslovni račun drugom obrtniku ili tvrtki (npr. kupujete opremu ili materijal za rad):
- Maksimalni limit: gotovinom možete platiti račun drugom poslovnom subjektu do najviše 700,00 € po jednom računu.
- Ako je račun veći od 700,00 €, morate ga platiti bezgotovinski – karticom ili doznakom s poslovnog žiro-računa.
Napomena: ovaj limit vrijedi za gotov novac (novčanice i kovanice). Plaćanje karticom ograničenja nema.
5. Jedina iznimka: blokada računa
Postoji samo jedan scenarij u kojem ova pravila ne vrijede. Ako vam je poslovni žiro-račun u blokadi, ne smijete zadržavati gotovinu u blagajni, čak ni do iznosa od 2.000 €. U tom slučaju sav gotovinski utržak dužni ste bez odgode uplatiti na račun, najkasnije idući radni dan, kako bi se pokrila dugovanja.
Moji brzi savjeti za miran san
- Napišite i potpišite Odluku o blagajničkom maksimumu (postavite ga na 2.000 € i čuvajte u registratoru).
- Najvažnije pravilo: uredno fiskalizirajte svaki račun i upišite ga u Knjigu prometa. Čim je račun izdan, novac je vaš.
- Pazite na granicu od 700 € ako gotovinom plaćate poslovne račune drugim obrtima ili tvrtkama.
- Ne opterećujte se rokovima za polog ako vam gotovina u blagajni ne prelazi 2.000 €.
Nadam se da vam je ovo razbistrilo nedoumice! Ako imate još neko pitanje oko fiskalizacije, slobodno pišite u komentarima.
Trebate pomoć oko vođenja Knjige prometa ili drugih obveza paušalnog obrta?
Kako mogu pomoćiPravni izvor: Zakon o fiskalizaciji (NN 89/25), čl. 29.–31.; Pravilnik o fiskalizaciji računa u krajnjoj potrošnji (NN 153/25).